News, Edilizia
TUTTI I SERVIZI NOTIZIE EDILIZIA E AGEVOLAZIONI FISCALI
- AGEVOLAZIONI FISCALI PER RISTRUTTURAZIONI
- AGEVOLAZIONIFISCALI PER EFFICIENTAMENTO ENERGETICO
- AGEVOLAZIONI FISCALI ECOBONUS
- AGEVOLAZIONI FISCALI SISMABONUS
- AGEVOLAZIONI FISCALI BONUS MOBILI
- BONUS FACCIATE 90%
Nel Dettaglio
Definizioni e chiarimenti
BONUS FACCIATE 90%
Bonus Facciate 90% nelle zone A e B
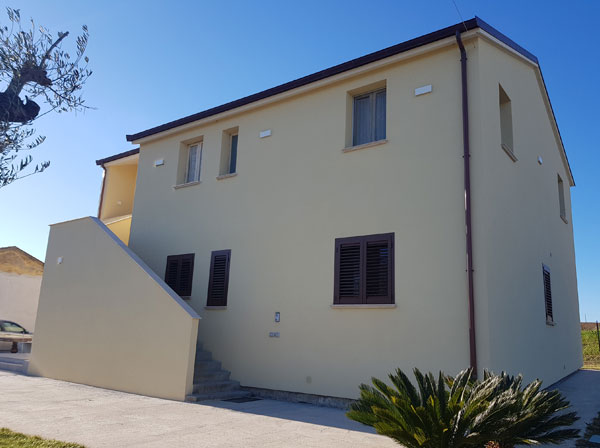
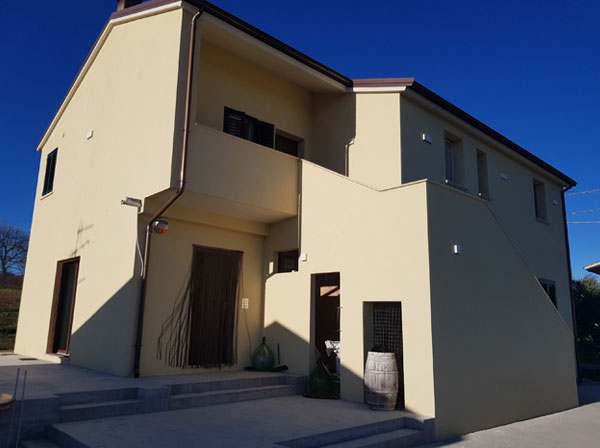
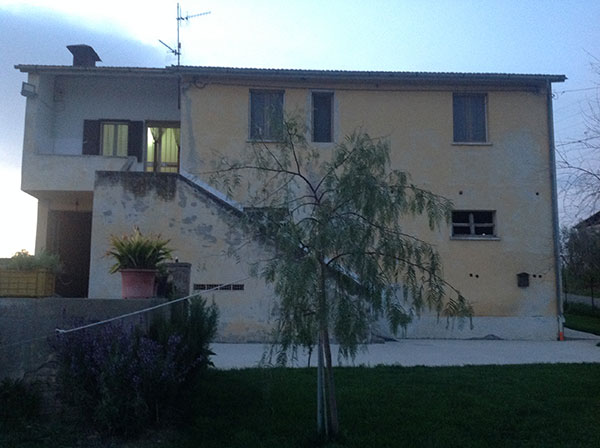
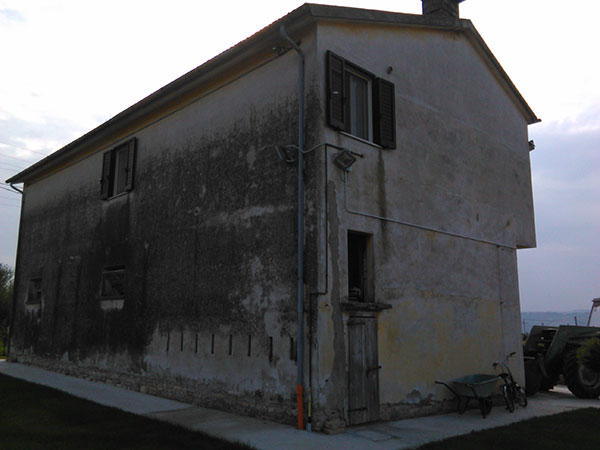
Le spese sostenute dal 1° gennaio al 31 dicembre 2020, per interventi finalizzati al recupero o restauro della facciata esterna degli edifici esistenti ubicati in zona A (centri storici) e B (totalmente o parzialmente edificate) avranno diritto ad una detrazione dall’imposta lorda pari al 90%. Non è previsto un limite di spesa.
Saranno ammessi al bonus facciate gli interventi sulle strutture opache della facciata, su balconi o su ornamenti e fregi. Tra questi anche quelli di sola pulitura e tinteggiatura esterna.
La detrazione sarà ripartita in dieci quote annuali costanti e di pari importo nell’anno di sostenimento delle spese e in quelli successivi.
AGEVOLAZIONI FISCALI PER: RISTRUTTURAZIONI –ECOBONUS – SISMABONUS – BONUS MOBILI
Per le spese sostenute dal 26 giugno 2012 ad Oggi è possibile usufruire di una detrazione più elevata (50%) e il limite massimo di spesa è di 96.000 euro.
La detrazione deve essere ripartita in 10 quote annuali di pari importo.
È prevista, inoltre, una detrazione Irpef, entro l’importo massimo di 96.000 euro, anche per chi acquista fabbricati a uso abitativo ristrutturati.
In particolare, la detrazione spetta nel caso di interventi di restauro e risanamento conservativo e di ristrutturazione edilizia, riguardanti interi fabbricati, eseguiti da imprese di costruzione o ristrutturazione immobiliare e da cooperative edilizie, che provvedano entro 18 mesi dalla data di termine dei lavori alla successiva alienazione o assegnazione dell’immobile.
Indipendentemente dal valore degli interventi eseguiti, l’acquirente o l’assegnatario dell’immobile deve comunque calcolare la detrazione su un importo forfetario, pari al 25% del prezzo di vendita o di assegnazione dell’abitazione (comprensivo di Iva). Anche questa detrazione va ripartita in 10 rate annuali di pari importo.
Link correlati